


Hersteller beziehen zunehmend Industriehallen in Europa. Die CEE-Region wächst am schnellsten – teilweise dank der Verteidigungsindustrie
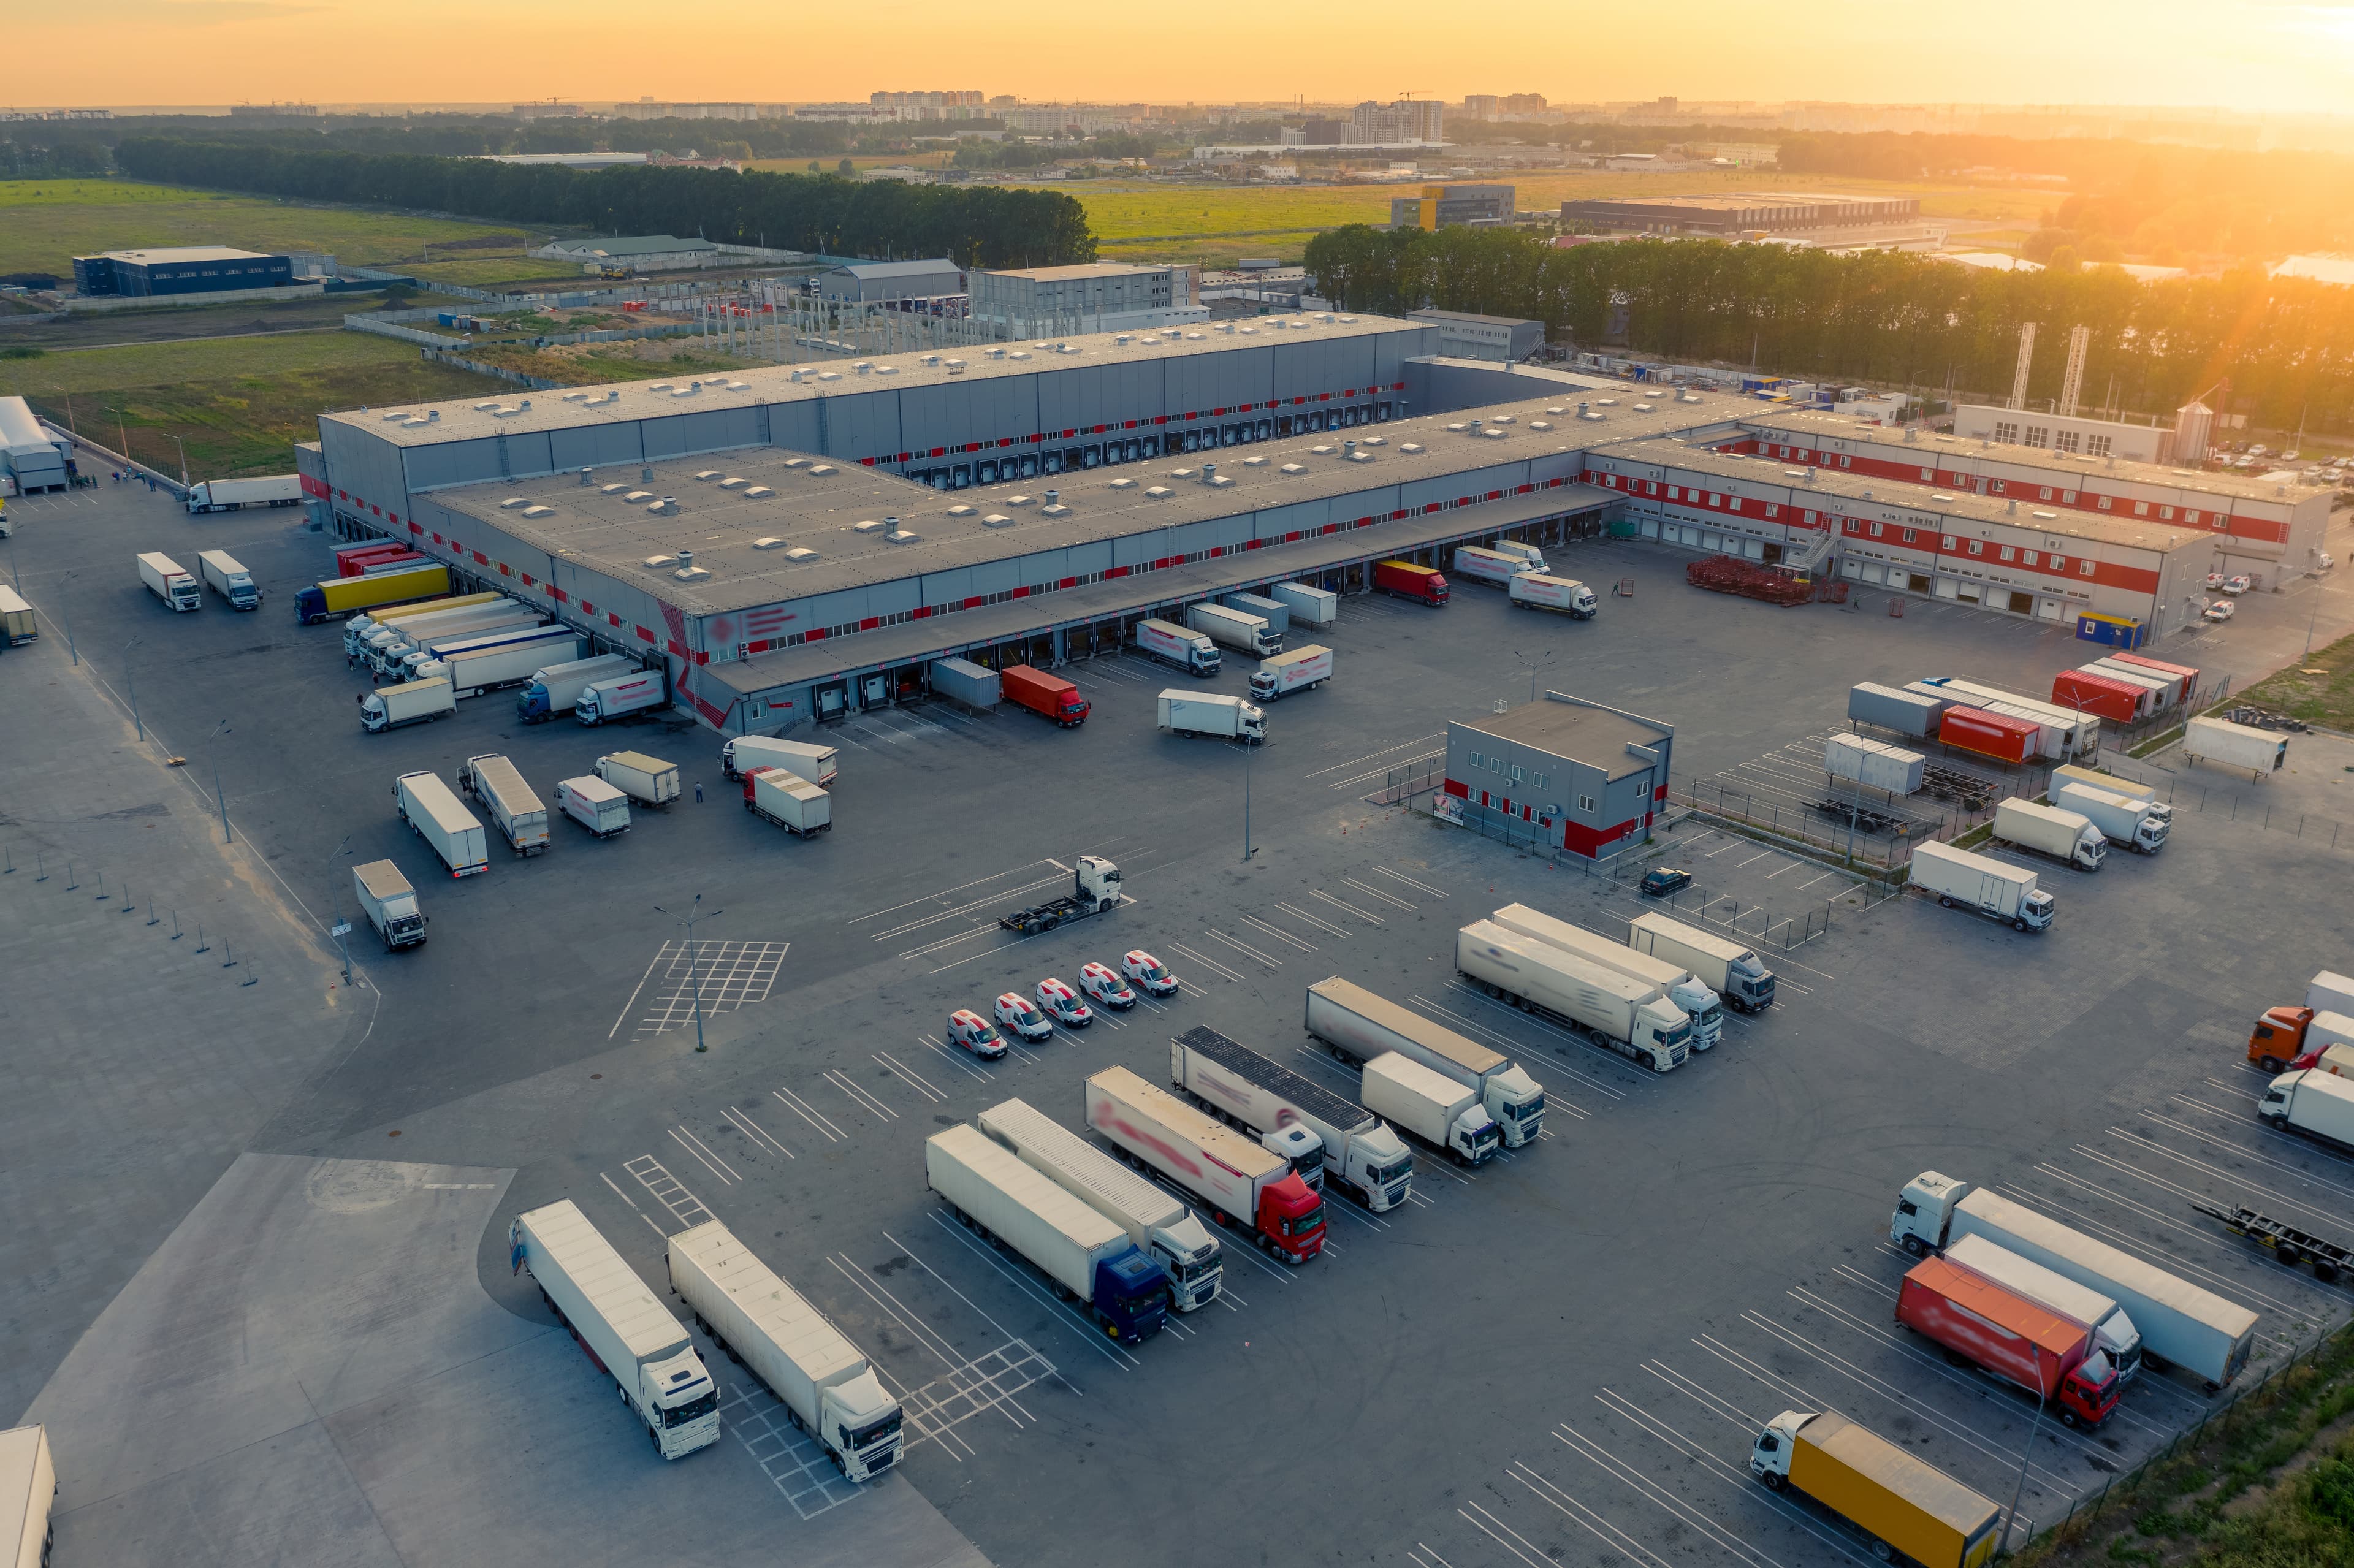
Vorsicht bei Projektentwicklern, Mietern und Immobilieninvestoren prägte den Gewerbeimmobilienmarkt in Europa von Januar bis August 2026. Mit einer Ausnahme – Flächen für Produktion und Lagerhaltung. Trotz der allgemeinen makroökonomischen Lage und der geopolitischen Unsicherheit auf dem gesamten Kontinent wächst dieses Segment kontinuierlich weiter; innerhalb der Region Mittel- und Osteuropa (CEE) zeigt sich Tschechien besonders widerstandsfähig. Laut dem internationalen Immobilienberatungsunternehmen 108 REAL ESTATE erreichen auch die Neubau- und Vermietungsaktivitäten in der Slowakei, Polen und Rumänien ein hohes Niveau. Im Jahresvergleich entspricht dies je nach Markt einem Anstieg des vermieteten Flächenvolumens um bis zu 20 bis 30 %. Produktion und Logistik sind die treibenden Kräfte der Nachfrage – sowohl in Westeuropa als auch auf den CEE-Märkten. In Mittel- und Osteuropa entfällt jedoch inzwischen ein größerer Anteil der Gesamtleistung der einzelnen Märkte auf die Produktion als in der Vergangenheit.
„Die Produktion aus aller Welt verlagert sich im Rahmen des sogenannten Nearshoring-Trends näher zu ihren Kunden nach Europa. Stabile Liefer- und Mietbedingungen unterstützen diese Entwicklung. Von Januar bis Ende August entfiel in Tschechien, der Slowakei und Ungarn ein erheblicher Anteil der insgesamt realisierten Nachfrage nach Industrieflächen auf die Produktion.“ sagt Jakub Holec, CEO von 108 REAL ESTATE, das in wichtigen CEE-Ländern tätig ist. Auf Mieter aus dem Bereich der Logistikdienstleistungen, darunter 3PL-Unternehmen (Logistikdienstleister, die für andere Unternehmen Lagerung und Distribution übernehmen), entfielen rund 50 % der Vermietungsaktivitäten.
Auch der Industrieimmobiliensektor in Westeuropa gewinnt an Dynamik. Eine Studie von BNP Paribas Real Estate, dem Allianzpartner von 108 REAL ESTATE, zeigt eine steigende Nachfrage von Unternehmen in Deutschland, Italien und Spanien. Dennoch entwickeln sich die Märkte in der CEE-Region dynamischer – auch aufgrund der verbesserten Infrastruktur in der gesamten Region, einschließlich des Balkans. Laut den Projektentwicklern trägt auch der Trend zur Konsolidierung unter den Logistikbetreibern dazu bei: So geben Mieter nach Angaben der Prologis-Gruppe zunehmend mehrere kleinere Standorte innerhalb eines Landes auf und bündeln sie in einem großen, modernen Zentrum, um ihre Prozesse effizienter zu gestalten.
Nearshoring betrifft sowohl Vertriebs- als auch Produktionsaktivitäten. Laut einer globalen Umfrage von Prologis Research erwarten bis zu 60 % der Führungskräfte, dass Lieferketten bis 2030 deutlich stärker regional organisiert sein werden, mit einem klaren Schwerpunkt auf höherer Resilienz und Risikodiversifizierung. „Unsere Daten zeigen, dass Kunden angesichts dieser Anforderungen derzeit Lager- und Produktionsflächen suchen, die sich so nah wie möglich an ihren Endkunden befinden. Die Nachfrage konzentriert sich vor allem auf wichtige mitteleuropäische Knotenpunkte, die diese Stabilität bieten. Standorte im Raum Prag, Bratislava und Budapest sowie in großen polnischen Städten wie Wrocław und Warschau sind führend“, ergänzt Martin Baláž, Senior Vice President und Head of Asset Management Central Europe bei Prologis.
Bei den Produktionsunternehmen ist das Bild vielfältiger. Zumindest in der CEE-Region bilden sie keine homogene Mietergruppe; zudem bevorzugen viele Produktionsunternehmen nach wie vor auf ihre Bedürfnisse zugeschnittene Build-to-own-Anlagen gegenüber einer Anmietung. Dennoch zeigen die Daten, dass die Automobilindustrie und die damit verbundene Produktion in Ungarn, der Slowakei und Tschechien weiterhin eine entscheidende Rolle spielen. Auch die Vermietungsaktivitäten im Zusammenhang mit der Verteidigungsindustrie und spezialisierten Technologien nehmen zu. In Tschechien zählen dazu beispielsweise die Aktivitäten der Tatra-Gruppe.
Wie Matěj Indra, Head of Industrial Agency bei 108 REAL ESTATE, ergänzt, muss bei der Produktion auch die Vermietung durch Logistikbetreiber wie 3PL-Anbieter berücksichtigt werden.: „Obwohl sie technisch gesehen zur Logistik gehören, übernehmen sie in Produktionshallen häufig Outsourcing-Aufgaben für Produktionsunternehmen, etwa die Lagerung von Komponenten oder deren Montage. Der Logistiksektor macht rund 50 % der gesamten Netto-Nachfrage in Europa aus.“
Obwohl der Standort weiterhin der entscheidende Faktor bei den Entscheidungen der Mieter auf dem Industrieflächenmarkt ist, beobachten Projektentwickler und Immobilienexperten die zunehmende Bedeutung der Verfügbarkeit von Arbeitskräften, der Lohnkosten und der allgemeinen Betriebskosten. Letzterer Faktor begünstigt moderne, energieeffiziente Gebäude der Klasse A. „Es stimmt, dass die technische Qualität von Gebäuden und ihre Energieeffizienz zunehmend an Bedeutung gewinnen. Deshalb investieren wir kontinuierlich in unsere Parks und modernisieren sie. Umweltzertifizierungen auf hohem Niveau, wie BREEAM, werden ebenso zum Standard wie die Implementierung intelligenter Systeme zur Überwachung des Energieverbrauchs in Echtzeit, die Modernisierung der Beleuchtung und technologische Verbesserungen für reibungslosere Abläufe. Über die Plattform Prologis Essentials führen wir dank unserer ‚solar-ready‘ Gebäude auch erfolgreich Photovoltaikanlagen auf den Dächern unserer europäischen Parks ein und setzen Wärmepumpen ein, die die Betriebskosten erheblich senken und die Dekarbonisierung unterstützen, indem sie fossile Brennstoffe überflüssig machen“, erklärt Martin Baláž von Prologis.
108 REAL ESTATE erwartet bis zum Jahresende keine wesentlichen Schwankungen auf dem Industrieflächenmarkt – mit Ausnahme der Volatilität der Kraftstoffpreise. Dies könnte die Entscheidungsprozesse von Logistikunternehmen beeinflussen. Der spekulative Neubau in Mittel- und Osteuropa wird weiterhin durch Zinsen und Inflationsdruck begrenzt, die zudem die Vorsicht der Projektentwickler verstärken. Dennoch kann das Industriesegment in der CEE-Region als resilient, stabil und sicher beschrieben werden – auch für institutionelle Investoren. Auf dem Balkan und in Polen bietet es Projektentwicklern zudem neue Chancen, die bislang vor allem aus Tschechien bekannt sind.